사업소득이 있는 자영업자도 소득과 재산 요건을 충족하면 근로장려금을 신청할 수 있습니다.
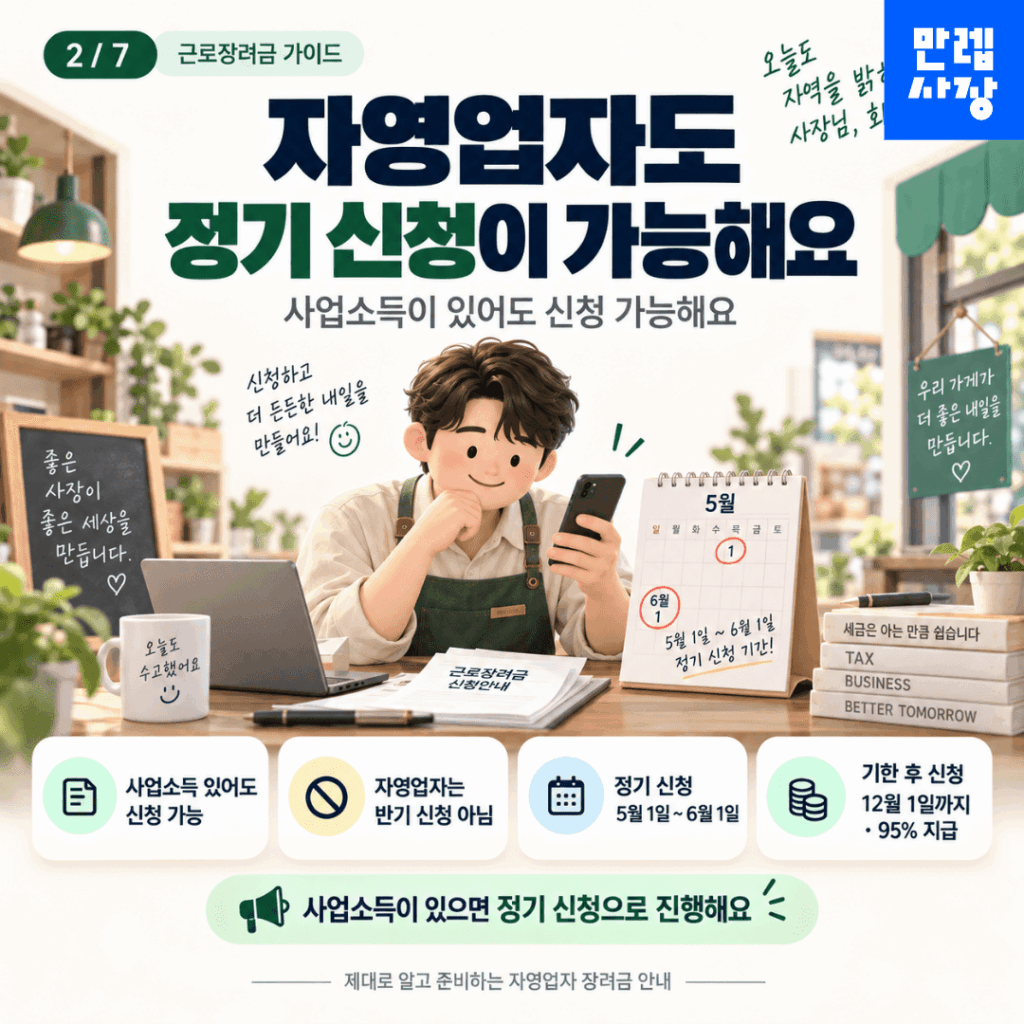
다만 근로소득만 있는 가구와 달리 사업소득이 있으면 반기 신청이 아닌 정기 신청으로 진행합니다.
2026년 정기분은 2025년 소득을 기준으로 심사합니다.
사업자는 총수입금액에 업종별 조정률을 적용해 장려금 판단용 사업소득을 계산해야 합니다.
자영업자도 정기 신청 가능
근로장려금 자영업자 조건을 충족하는 사업자는 정기 신청 대상이 될 수 있습니다.
2026년 정기 신청은 5월 1일부터 6월 1일까지 진행됐습니다.
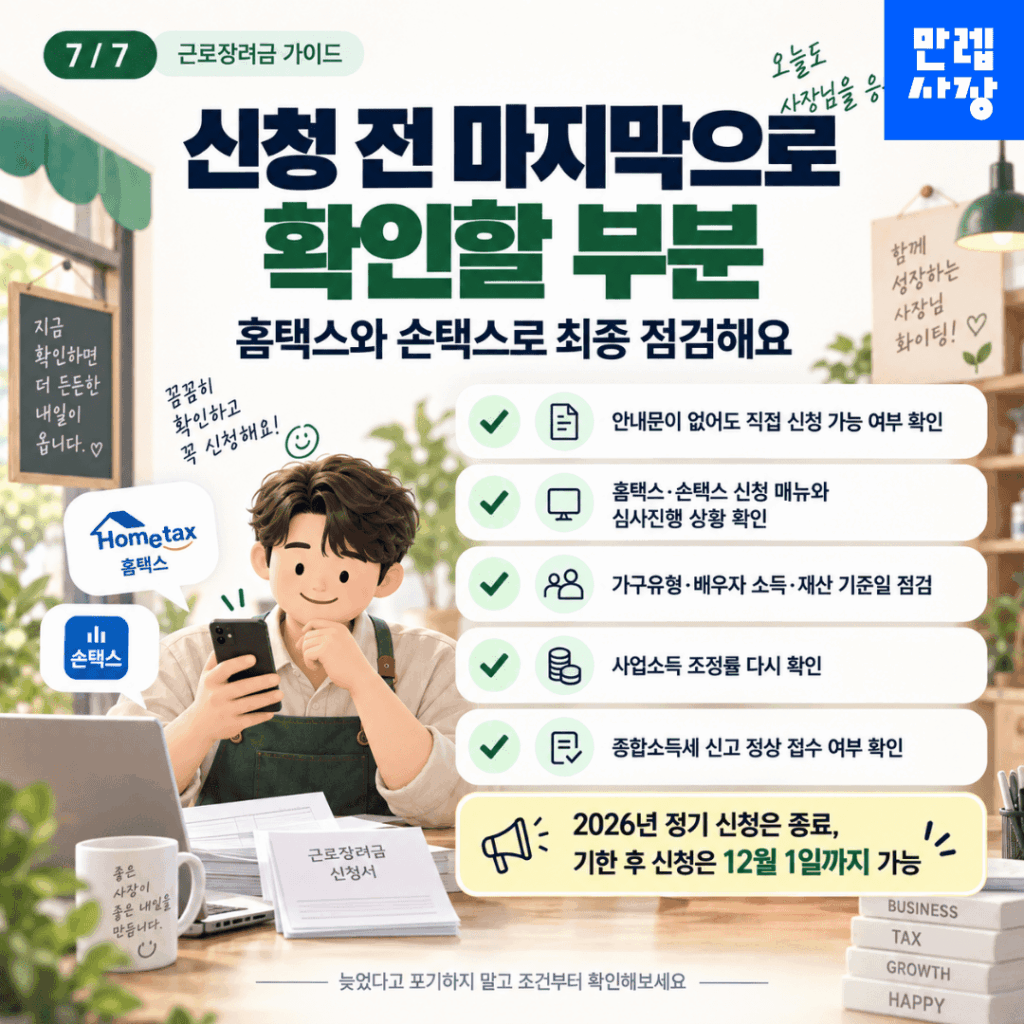
현재 정기기간은 종료됐지만 12월 1일까지 기한 후 신청이 가능합니다.
기한 후 신청 시에는 산정된 장려금의 95%가 지급됩니다.
소득 기준은 가구별로 구분
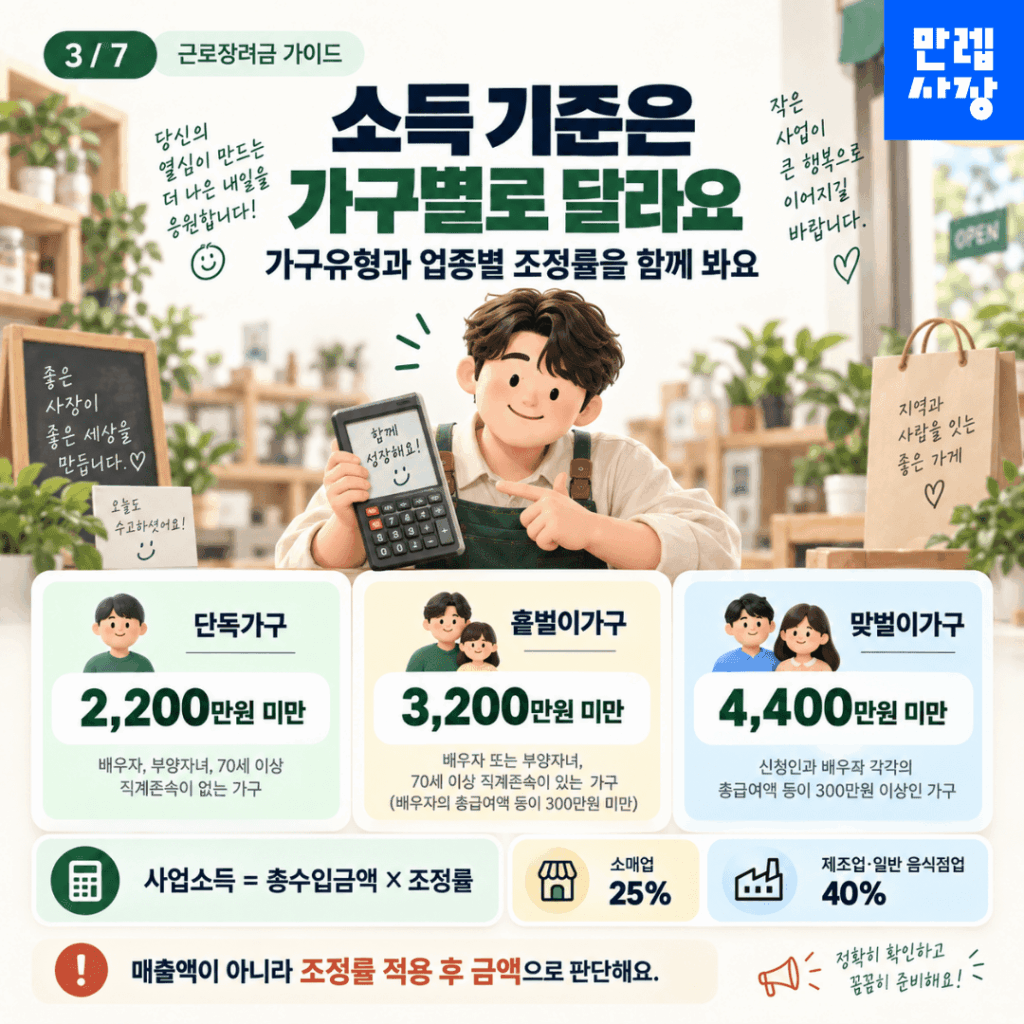
2025년 부부합산 연간 총소득이 단독가구 2,200만원, 홑벌이가구 3,200만원, 맞벌이가구 4,400만원 미만이어야 합니다.
자영업자의 사업소득은 총수입금액에 업종별 조정률을 곱해 계산합니다.
따라서 사업 매출액 자체와 장려금 소득기준은 동일하지 않습니다.
재산 기준도 함께 확인
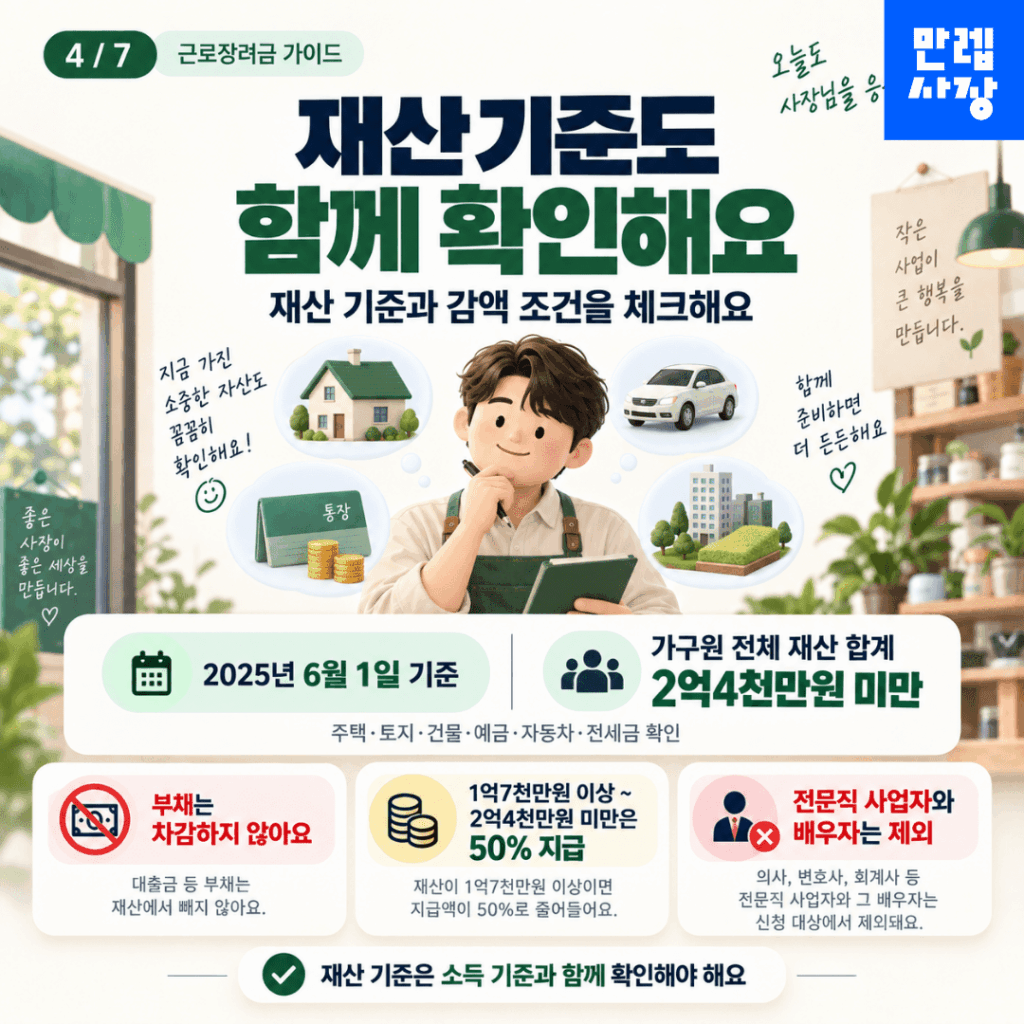
2025년 6월 1일 현재 가구원 전체의 재산 합계액이 2억4천만원 미만이어야 합니다.
재산가액을 계산할 때 부채는 차감하지 않습니다.
재산 합계액이 1억7천만원 이상 2억4천만원 미만이면 계산된 장려금의 50%만 지급됩니다.
전문직 사업을 영위하는 사람과 배우자는 신청대상에서 제외됩니다.
종합소득세 신고의무 확인
자영업자 신청요건에 해당하더라도 종합소득세 신고의무자가 확정신고를 누락하면 장려금을 받을 수 없습니다.
장려금 결정일까지 종합소득세 확정신고를 완료해야 합니다.
2025년에 사업소득이 있는 자영업자는 본인이 종합소득세 신고의무자인지 먼저 확인해야 합니다.
장려금 신청과 종합소득세 신고는 별도의 절차이므로 각각 접수상태를 확인하는 것이 좋습니다.
업종별 조정률 적용
도매업은 20%, 농·임업 및 어업과 소매업은 25%, 제조업과 일반 음식점업은 40%가 적용됩니다.
업종에 따라 45%, 55%, 60%, 70%, 75%, 90%의 조정률이 적용될 수 있습니다.
예를 들어 소매업 매출이 8천만원이라면 사업소득은 2천만원으로 계산합니다.
근로·사업·이자·배당·연금 등 총소득에 포함되는 다른 소득이 있다면 함께 합산해야 합니다.
신청 전 최종 점검
근로장려금 자영업자 조건은 안내문 수령 여부만으로 결정되지 않습니다.
실제 가구유형과 소득, 재산, 업종과 제외조건을 모두 충족하는지 확인해야 합니다.
홈택스와 손택스에서 신청 가능 여부와 심사진행 상황을 확인할 수 있습니다.
종합소득세 신고의무가 있는 경우 신고서가 정상 접수됐는지도 함께 확인해야 합니다.
마지막 정리
자영업자는 사업소득에 업종별 조정률을 적용해 근로장려금 소득요건을 판단합니다.
가구별 소득한도와 재산기준을 충족하고 종합소득세 신고의무까지 이행해야 정상적으로 심사를 받을 수 있습니다.
2026년 정기 신청을 놓쳤다면 12월 1일까지 가능한 기한 후 신청 여부도 확인하는 것이 좋습니다.