안녕하세요. 만렙사장입니다.
현장에서 직접 발로 뛰며 매장과 사업을 운영하시느라 오늘도 고생이 많으신 사장님들,
국세청에서 날아온 우편을 받고 놀라셨던 경험이 있으실 텐데요.
국세행정 전산망이 더욱 정밀해진 만큼 세무조사 대상 사전통지 수령 시 확인 기준을 명확히 파악하고
계셔야 불필요한 세액 추징을 막고 세무 리스크를 차분하게 방어할 수 있습니다.
오늘은 기본 개념부터 도입 배경, 핵심 지표, 가산세 계산법, 대응 절차, 주의사항까지 알기 쉽게 정리해 드릴게요.
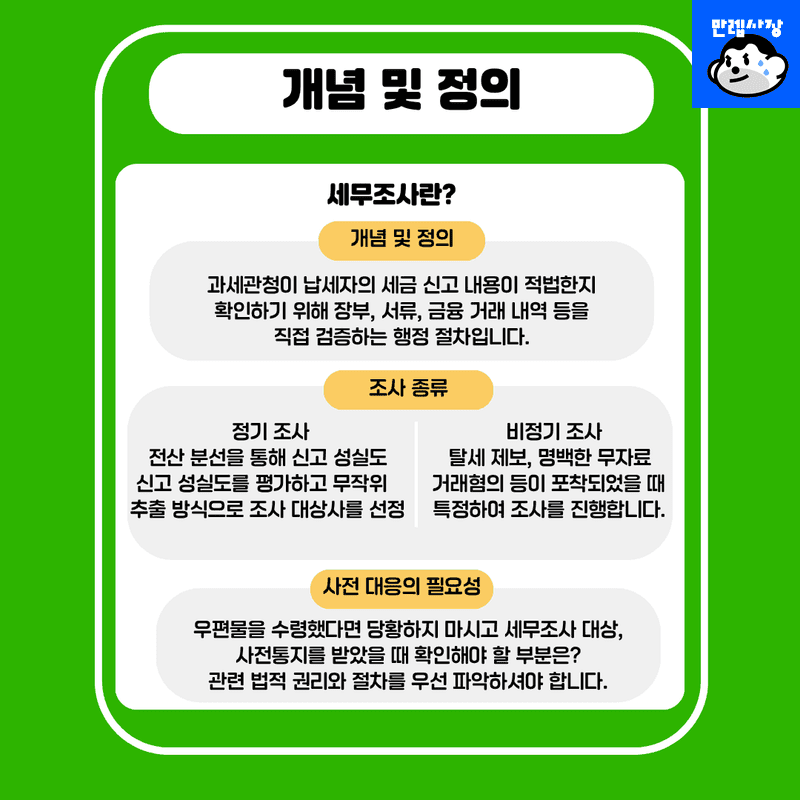
개념 및 정의
과세관청이 납세자의 세금 신고 내용이 적법한지 검증하기 위해
장부, 증빙 서류, 금융 거래 내역 등을 확인하는 행정 절차입니다.
정기 및 비정기 조사
전산망 분석을 통한 신고 성실도 평가 또는 무작위 추출로 진행되는
정기 조사와, 구체적인 탈세 혐의 포착 시 착수하는 비정기 조사로 구분됩니다.
사전 확인의 중요성
세무조사 대상 사전통지 우편을 수령하셨다면 조사 대상 과세기간과 세목 등 법적 권리와 절차를 우선 검토하셔야 합니다.
도입 배경 및 취지
성실 납세 풍토를 조성하고 누락된 세원을 양성화하여 공평한 조세 정의를 실현하기 위해 운영됩니다.
빅데이터 분석망의 고도화로 단순 매출 누락이나 가공 경비 처리는 실시간으로 분석되므로,
사업 초기부터 투명한 적격증빙 관리와 성실 신고 원칙을 확립하는 것이 안전합니다.
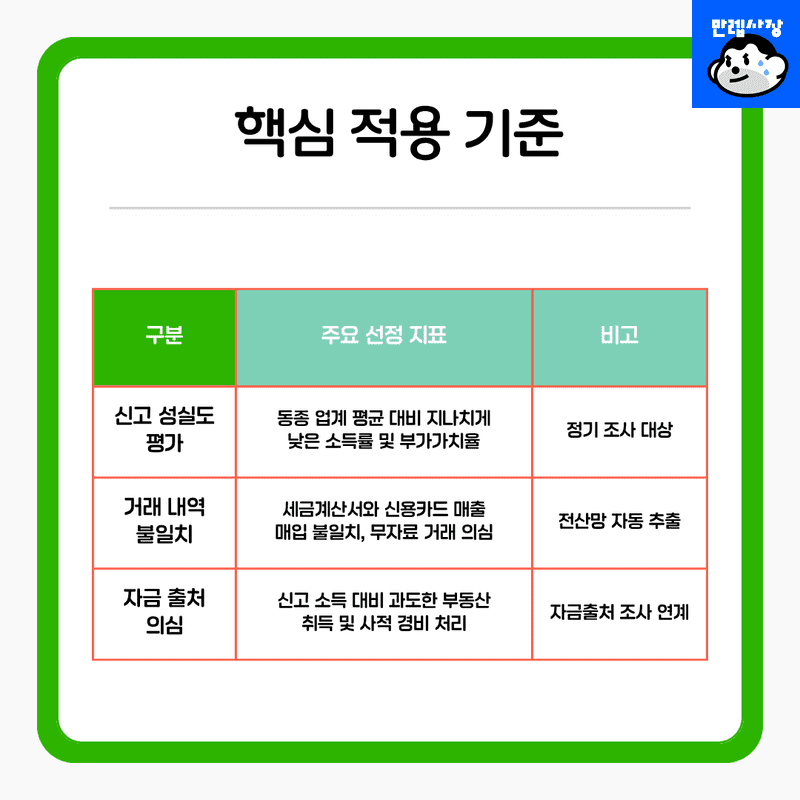
핵심 적용 기준
(※ 특정 관리 업종이나 현금 거래 비중이 높은 매장은 관리가 엄격하므로 평소 매입·매출 자료를 주기적으로 확인해야 합니다.)
계산법 (적용 예시)
매출 누락이나 가공 경비 적발 시 부과되는 세액 및 가산세 산출 방식입니다.
본세 추징 산정
누락 소득금액 X 과세표준 구간별 세율(소득세 6%~45% / 법인세 9%~24%)
가산세 적용 항목
과소신고가산세
일반 과소신고 10%, 부정한 누락의 경우 40% 부과
납부지연가산세
미납세액 X 미납일수 X 일 0.022% (연 약 8.03%)
실무 세액 점검
세무조사 대상 사전통지 수령 후 조사가 시작되기 전 예상 추징세액과 소명 범위를 사전 계산해 두어야 합니다.
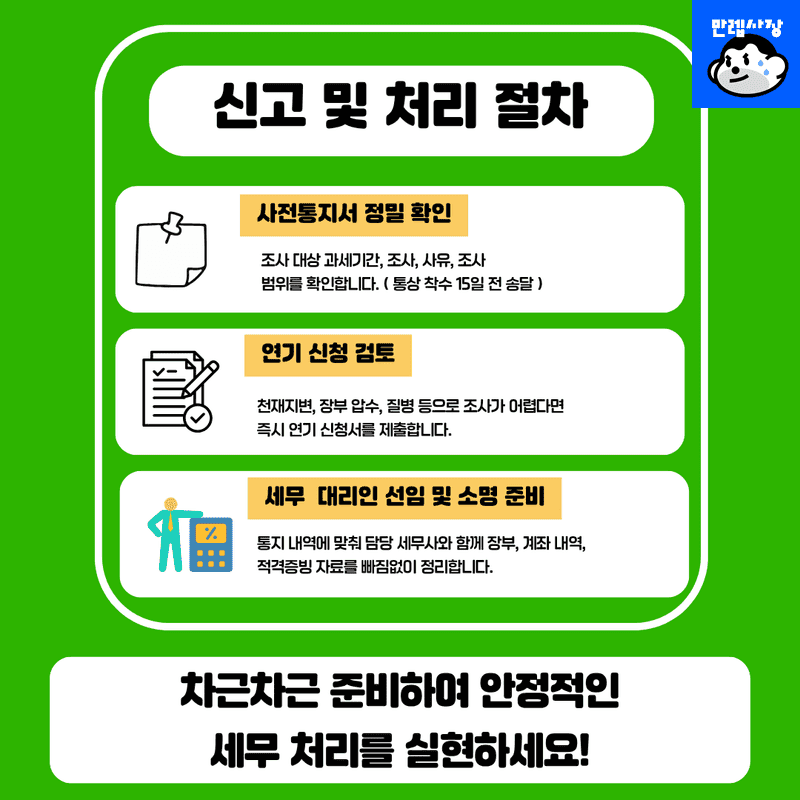
신고 및 처리 절차
사전통지서를 수령한 날부터 현장 조사 착수까지 진행하는 3단계 순서입니다.
통지서 내역 정밀 확인
조사 시작 약 15일 전에 송달되는 사전통지서를 통해 과세기간, 사유, 조사 범위를 명확히 확인합니다.
연기 신청 가능 여부 검토
재해, 장부 압수, 질병 등으로 즉시 수검이 어렵다면 기한 내 조사 연기 신청서를 제출합니다.
세무 대리인 선임 및 소명
세무 전문가와 함께 장부, 금융 거래 내역, 적격증빙 서류를 체계적으로 정리하여 소명 계획을 수립합니다.
위반 시 불이익 및 주의점
조사 과정에서 비협조적이거나 고의적인 누락이 적발될 경우 따르는 법적 제재입니다.
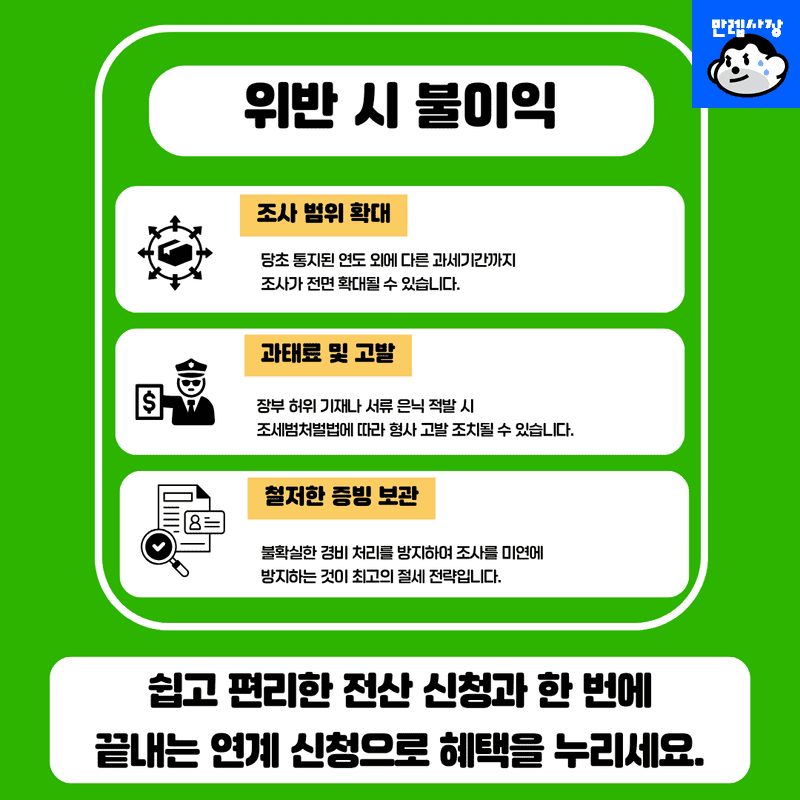
조사 범위 전면 확대
당초 통지된 연도 외에 다른 과세기간이나 관련 세목 전체로 조사가 확대될 수 있습니다.
과태료 및 형사 고발
장부 허위 기재나 서류 은닉이 확인될 경우 관련 법령에 따라 과태료 처분 및 형사 고발 대상이 됩니다.
배제 업종 동일 적용
오락 관련 사업장이나 오락주점 등 배제 업종 매장이라 하더라도 세법상 조사 절차와 의무 규정은 동일하게 적용됩니다.
마무리하며
오늘 정리해 드린 지침을 잘 숙지하셔서 불합리한 세금 추징을 예방하시길 바라며,
세무와 관련하여 궁금한 점이 있다면 언제든 편하게 질문 남겨주세요!