개인사업자는 매출 변동이 크기 때문에 짧은 기간 유동성 부족을 겪는 상황이 반복됩니다.
필요한 금액을 한 번에 받는 대출과 달리 통장형 자금은 실제 사용한 만큼만 부담이 발생해 유연합니다.
이번 안내에서는 서울시 안심통장의 대상, 매출요건, 한도, 신청 순서, 주의사항을 단계별로 정리했습니다.
사전 조건 확인이 실제 이용 가능 여부를 결정합니다.
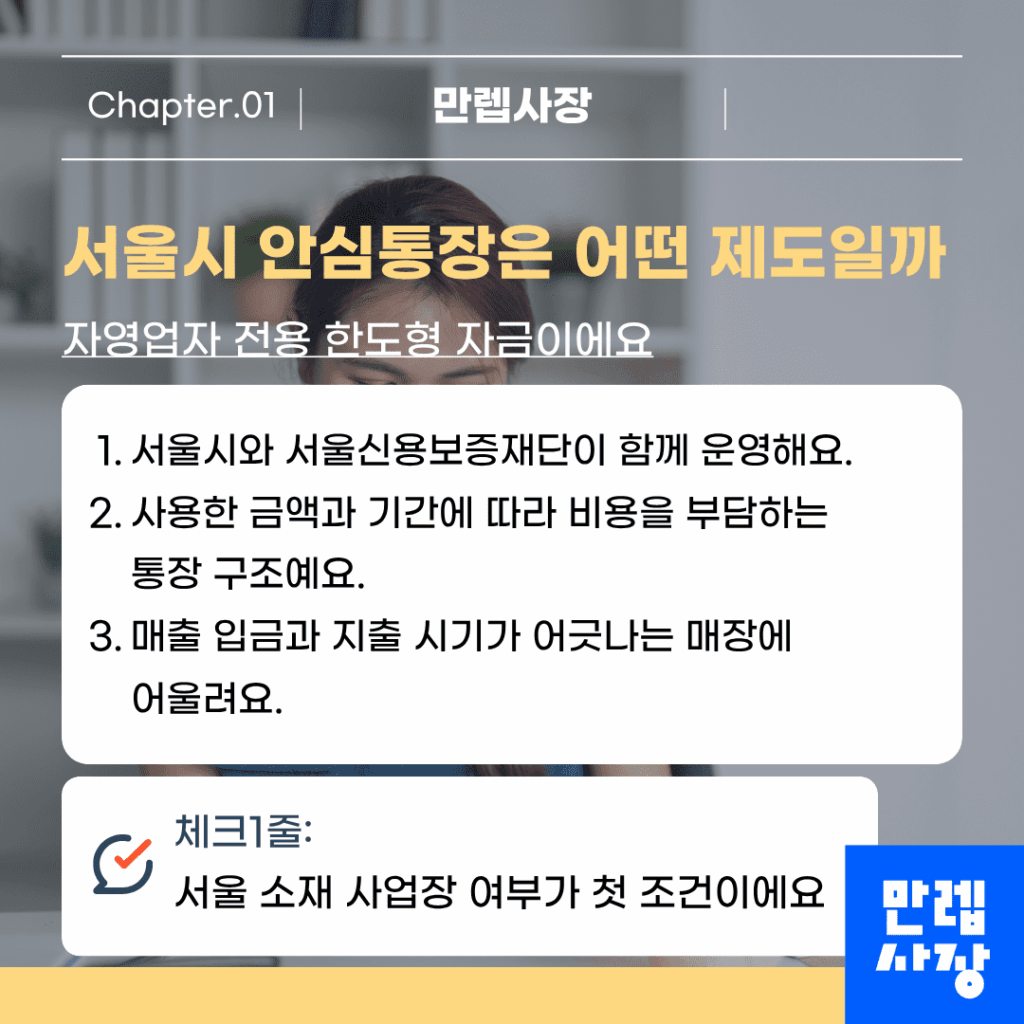
서울시 안심통장은 어떤 제도일까
서울시 안심통장은 서울시와 서울신용보증재단이 운영하는 자영업자 전용 한도형 자금입니다.
사용 금액과 기간에 따라 비용이 부담되며, 매출과 지출 시기가 어긋나는 매장에 유용합니다.
서울 소재 사업장이 기본 조건이며, 개인사업자 마이너스통장 성격의 활용을 원하는 사장님이 자주 검토합니다.
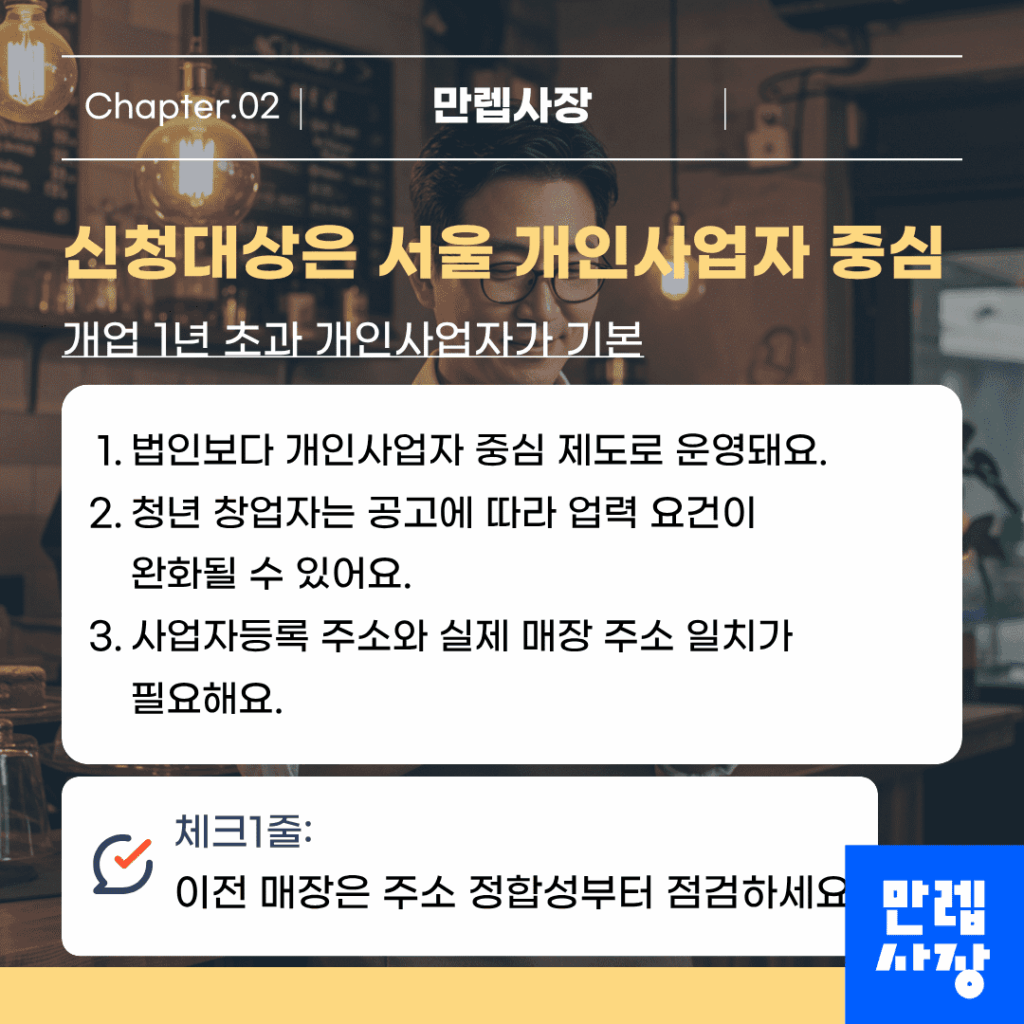
신청대상은 서울 개인사업자 중심
지원 대상은 서울시 소재 중소기업과 소상공인 개인사업자입니다.
개업 후 1년을 초과한 사업자가 기본 요건이며, 청년 창업자는 세부 공고에 따라 업력 요건이 완화될 수 있습니다.
사업자등록 주소와 실제 매장 주소가 일치해야 심사가 매끄러워집니다.
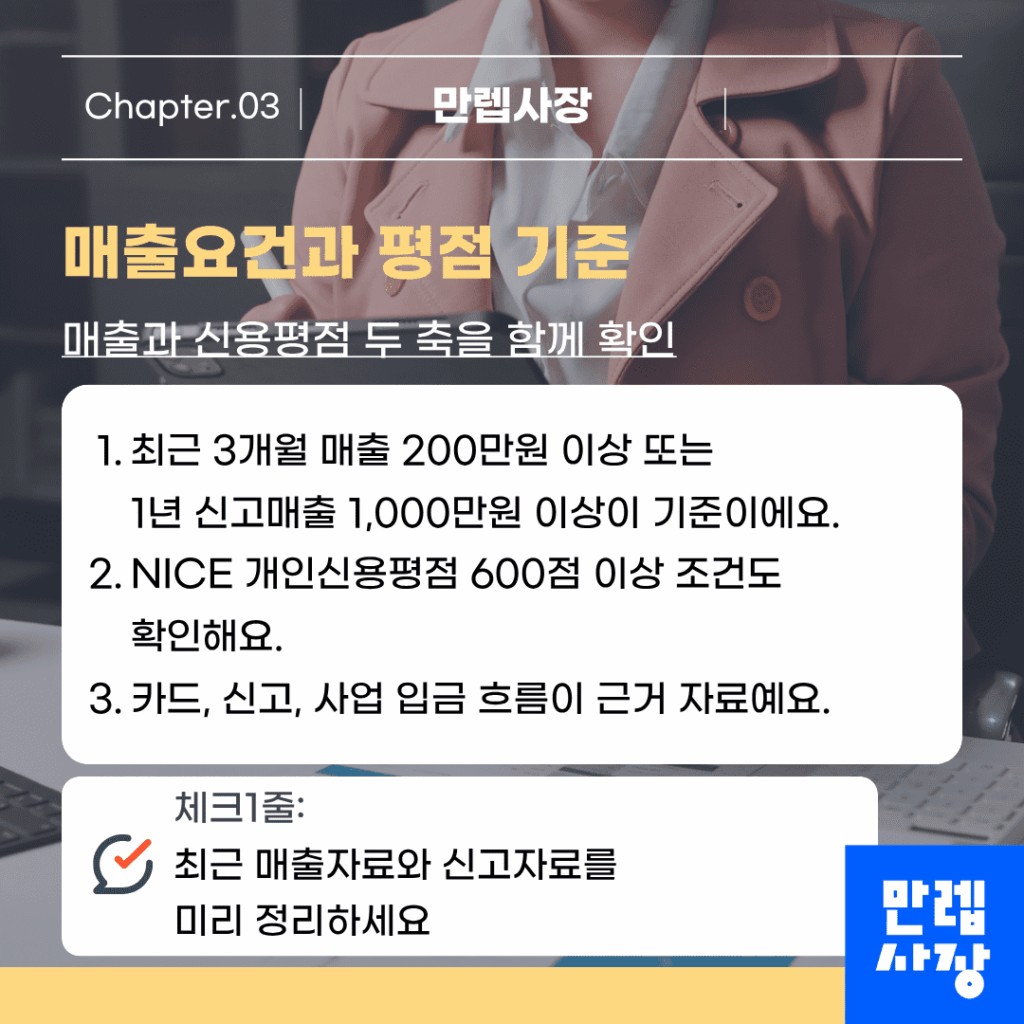
매출요건과 평점 기준
최근 3개월 매출 합계 200만원 이상 또는 최근 1년 신고매출 1,000만원 이상이 매출요건입니다.
대표자 NICE 개인신용평점은 600점 이상이 기준입니다.
카드매출, 신고매출, 사업 관련 입금 자료를 사전에 정리해야 신청 흐름이 안정적입니다.
한도와 이용 방식
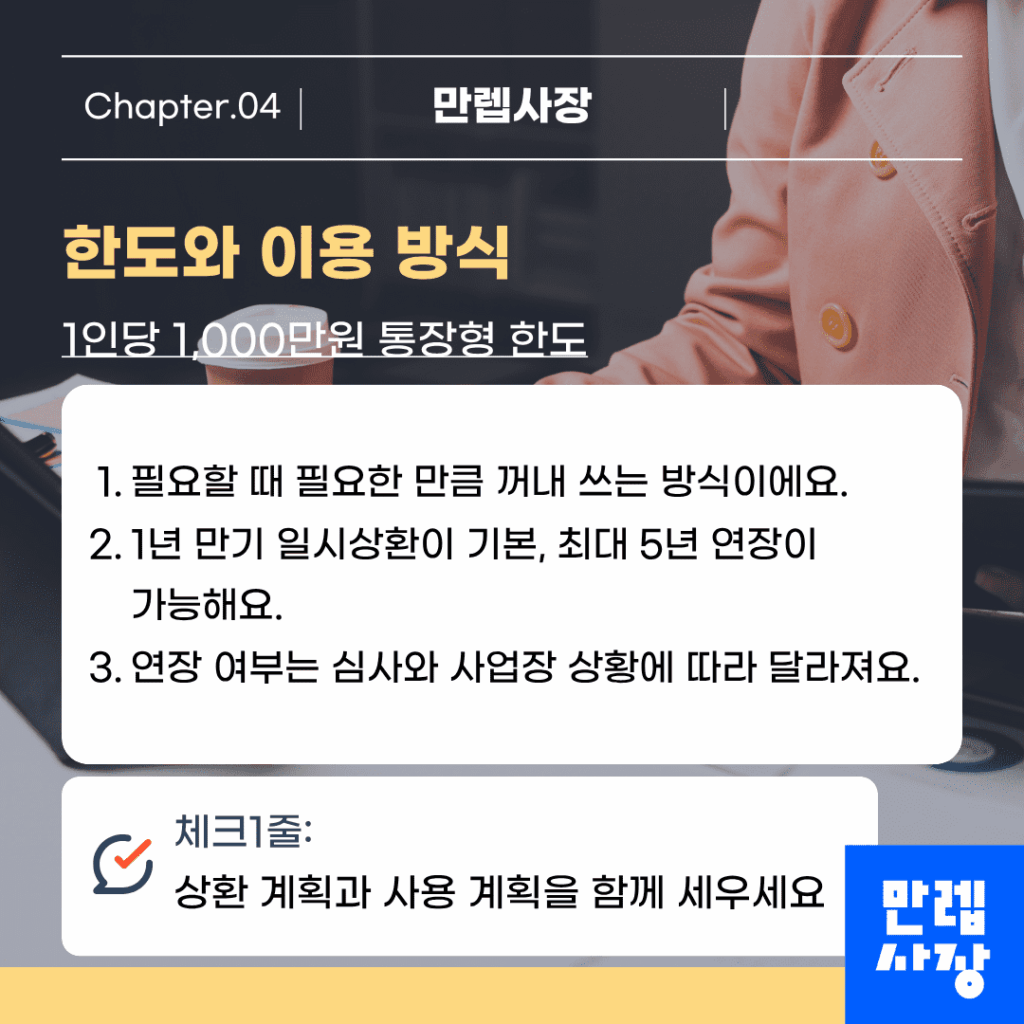
한도는 1인당 1,000만원이며 필요한 만큼만 사용하는 통장 방식입니다.
1년 만기 일시상환 구조이며, 조건 충족 시 1년 단위 연장으로 최대 5년까지 이용 가능합니다.
한도만 보고 결정하지 말고 매달 상환 여력과 사용 계획을 함께 세워야 합니다.
신청방법과 준비서류
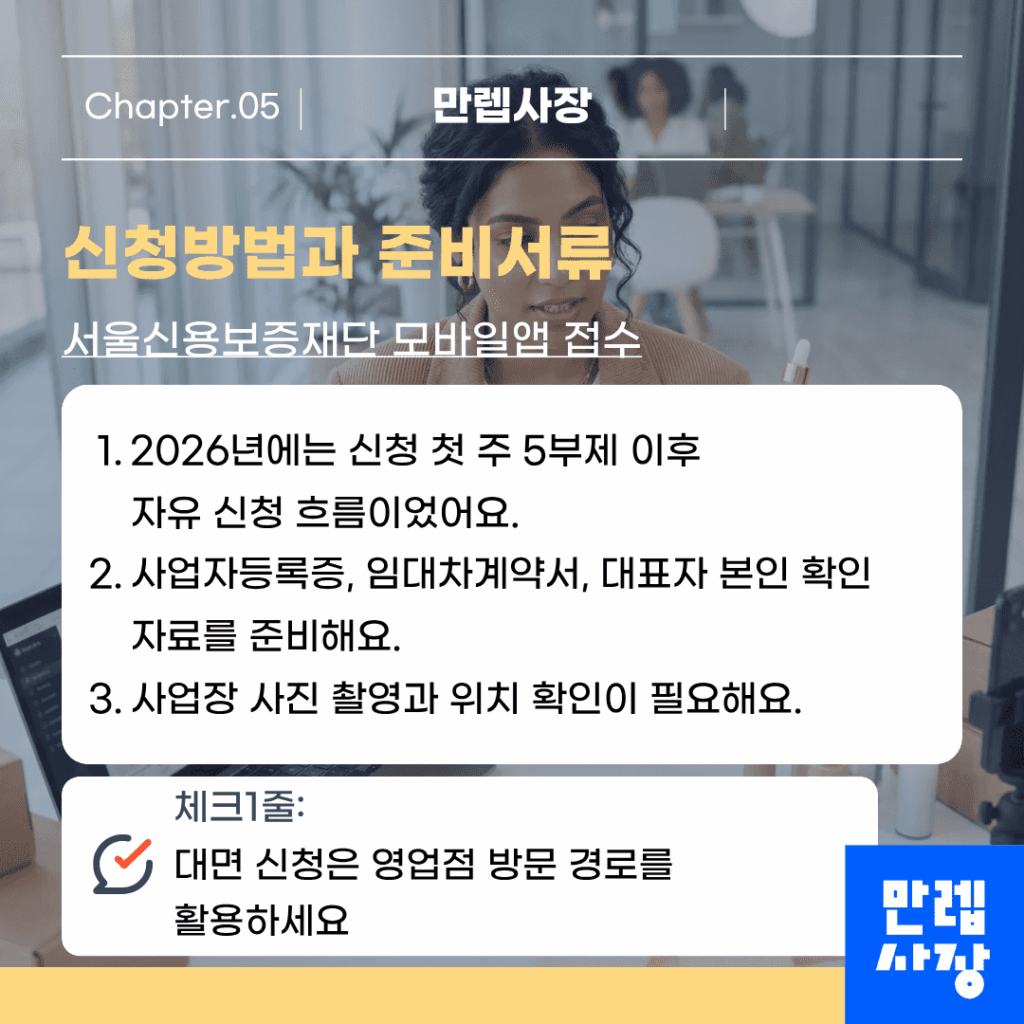
신청은 서울신용보증재단 모바일앱에서 진행됩니다.
2026년에는 신청 첫 주 5부제 이후 자유 신청 흐름이 적용되었습니다.
사업자등록증, 사업장 임대차계약서, 거주지 임대차계약서, 대표자 본인 확인 자료가 기본이며, 사업장 사진 촬영과 위치 확인이 필요할 수 있습니다.
신청 전 주의사항
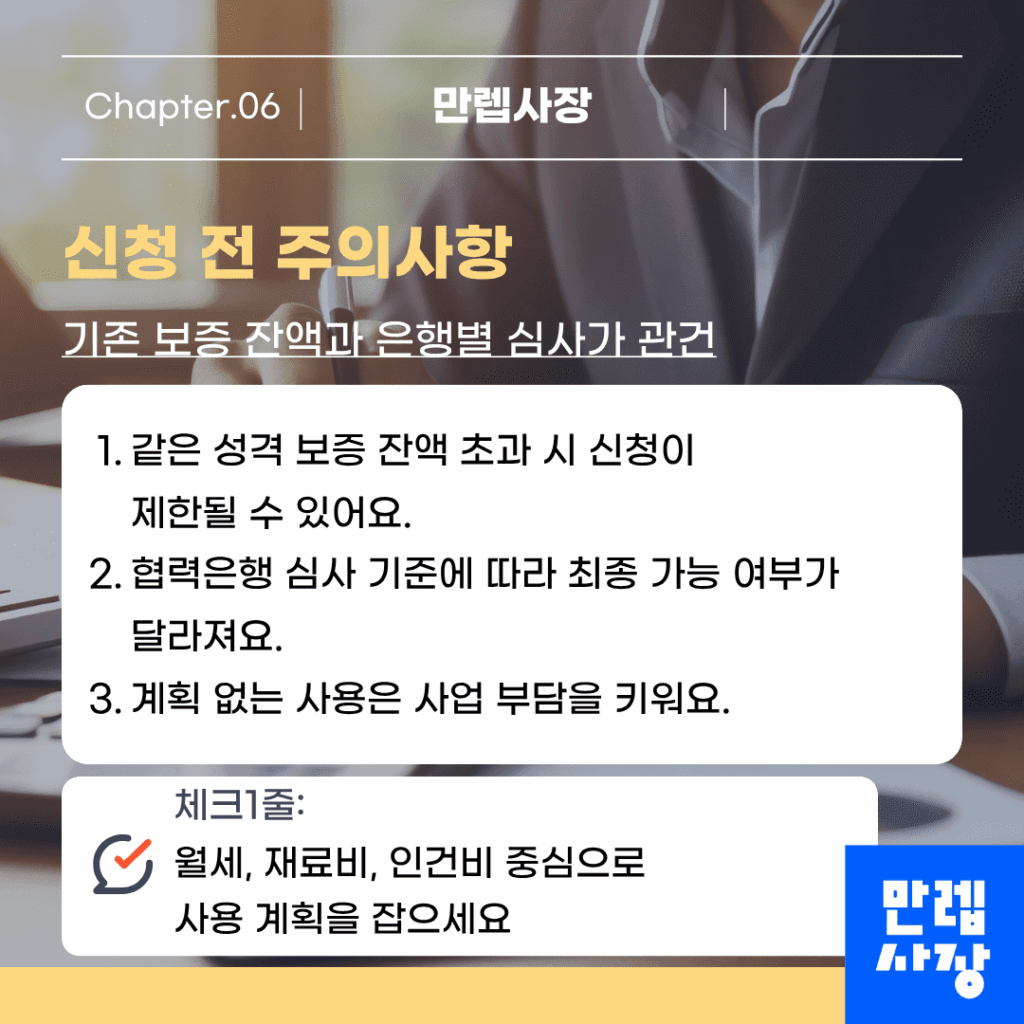
기존 보증 잔액과 신청금액 합계가 기준을 초과하면 신청이 제한될 수 있습니다.
협력은행별 심사 기준에 따라 최종 이용 가능 여부가 달라지며, 신한은행, 우리은행, 카카오뱅크, 케이뱅크, 토스뱅크, 하나은행 등 협력은행 심사가 진행됩니다.
개인사업자 마이너스통장 성격이라 편리한 만큼 계획 없이 사용하면 부담이 커지므로 항목별 사용 계획이 필요합니다.
마지막 정리
서울 소재 사업장, 개인사업자 유형, 업력, 매출요건, 신용평점, 모바일 신청이 개인사업자 마이너스통장 성격 안심통장 검토의 핵심 포인트입니다.
오늘 사업자등록 주소, 개업일, 최근 3개월 매출, 1년 신고매출, 임대차계약서를 함께 정리해보시기 바랍니다.
무리하지 않는 범위에서 이용 계획을 세우면 자금 흐름과 매장 운영이 함께 안정됩니다.
사전 준비 한 번이 실제 이용 안정성을 크게 좌우합니다.